
一、整體市場表現
2026年10月,GTA房地產市場買家觀望情緒依然濃厚。通脹、借貸成本與經濟的不確定性讓許多買家保持謹慎,但當月成交 5,603套,同比下降7.9%,較9月的9.0%降幅有所收窄,市場活躍度略有回升。新掛牌量為 14,173套,同比下降11.9%,供應端繼續收縮。
活躍房源庫存為 25,098套,同比下降10.0%,庫存連續下降,市場供應偏緊。平均售價為 $1,024,108,同比下降2.7%,較9月的5.1%降幅大幅收窄;MLS® HPI綜合基準價同比下跌4.3%。經季節性調整後,HPI綜合基準與平均售價環比9月均小幅上漲,價格企穩信號進一步增強。
二、核心數據速覽(All GTA)
表1
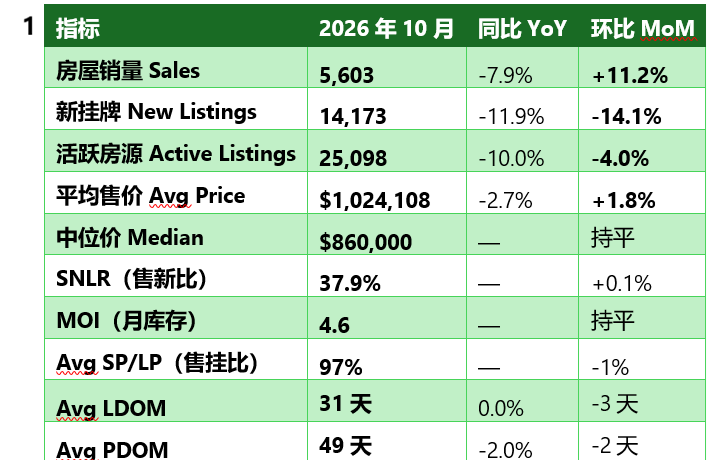
核心解讀:
1. 銷量同比降7.9%,環比回升11.2%
10月成交5,603套,同比下降7.9%,降幅較9月的9.0%略有收窄。經季調後環比9月上漲,TRREB指出“通脹、借貸成本與經濟不確定性讓許多買家保持觀望”,但成交量已現回升跡象。
2. 新掛牌同比降11.9%,供應持續偏緊
新掛牌同比降幅較9月的14.4%有所收窄。但環比9月下降14.1%,秋季掛牌高峰已過,買家可選房源減少。
3. 均價跌幅收窄至2.7%,環比上漲1.8%
平均售價$1,024,108,同比跌幅從9月的5.1%大幅收窄至2.7%。經季調後,均價與HPI綜合基準環比9月均小幅上漲。TRREB指出“較低的售價抵消了借貸成本上升的影響,幫助維持了可負擔性”。
4. 市場維持平衡,但買家信心仍是關鍵
SNLR微升至37.9%(9月37.8%),MOI維持在4.6個月,SP/LP為97%。TRREB表示“如果加美貿易協定達成,以及中東衝突解決,可能有助於緩解通脹擔憂,增強消費者信心”。
三、GTA五大核心區域對比
表2
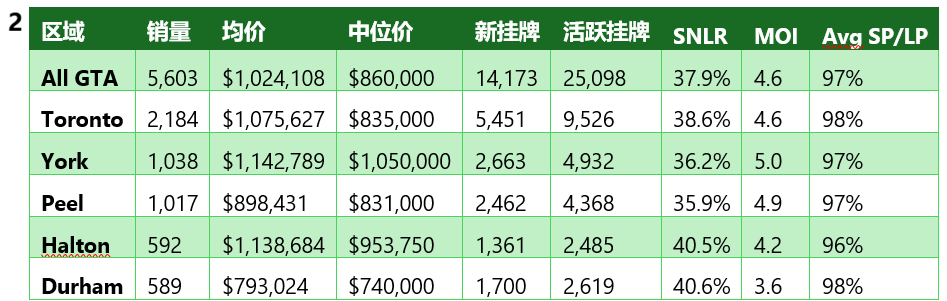
注:區域總計5,420套,與GTA總銷量5,603的差異來自Dufferin County(26套)和Simcoe County(157套)。
區域分析:
• Durham:MOI僅3.6個月,SNLR 40.6%,繼續領跑GTA,處於賣方市場。
• Halton:MOI為4.2個月,SNLR 40.5%,表現優異,接近賣方市場。
• Toronto:MOI為4.6個月,SNLR 38.6%,東區(MOI 3.7)表現突出,中區(MOI 5.1)偏弱。
• York/Peel:MOI分別為5.0和4.9個月,高價區庫存仍在消化中。
四、GTA重點城市分析
表3
城市解讀:
• Toronto:全市MOI為4.6個月,東區(MOI 3.7)表現最強,中區(MOI 5.1)偏弱。
• Markham:MOI為4.1個月,SNLR 40.6%,在重點城市中領跑,去化效率最高。
• Richmond Hill:MOI為5.5個月,庫存壓力仍為九城中最大。
• Vaughan:MOI為4.8個月,SNLR 37.5%,表現穩健。
• Mississauga:MOI為4.9個月,SNLR 36.4%,市場處於溫和買方區間。
• Oakville:SP/LP僅95%,以價換量特征延續。
• Newmarket:MOI為4.1個月,剛需支撐強勁,成交效率高。
• Aurora:MOI為5.0個月,市場體量小但價格偏高。
• Brampton:SNLR 35.9%,SP/LP為98%,入門級市場表現穩健。
五、房型表現
表4
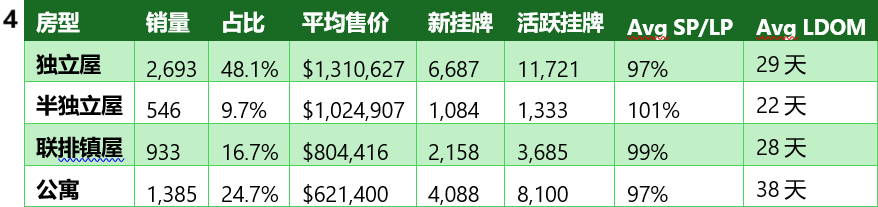
注:聯排鎮屋為Att/Row/Townhouse(508套,均價$905,385)與Condo Townhouse(425套,均價$683,728)合並。新掛牌 = 1,096 + 1,062 = 2,158套;活躍掛牌 = 1,734 + 1,951 = 3,685套。合並均價 = (508×$905,385 + 425×$683,728) ÷ 933 = $804,416。
• 獨立屋:銷量占比48.1%,均價$131.1萬,是市場絕對主力,銷量同比僅跌4.4%,價格同比跌3.2%。
• 半獨立屋:成交效率最高,售掛比101%,LDOM僅22天,價格同比微漲0.8%。
• 聯排鎮屋:合並均價$804,416,銷量同比降11.0%,價格同比跌5.0%。
• 公寓:去化最慢,LDOM達38天,均價$621,400,價格同比跌5.8%。
六、市場總體判斷
1)銷量同比降7.9%,買家觀望情緒仍存
銷量降幅較9月的9.0%略有收窄,TRREB明確表示“通脹、借貸成本與經濟不確定性讓許多買家保持觀望”。
2)均價跌幅收窄至2.7%,環比上漲1.8%
平均售價$1,024,108,同比跌幅從9月的5.1%大幅收窄至2.7%。經季調後,均價與HPI綜合基準環比均小幅上漲,價格企穩信號增強。
3)新掛牌同比降11.9%,供應持續偏緊
新掛牌環比9月下降14.1%,秋季掛牌高峰已過。活躍房源同比下降10.0%,供應端整體仍偏緊。
4)SNLR微升至37.9%,市場維持平衡區間
SNLR為37.9%(9月37.8%),MOI維持在4.6個月。市場基本面仍處於平衡區間,買家信心不足仍是主要製約。
5)TRREB呼籲政策與貿易利好提振信心
TRREB指出“如果加美貿易協定達成,以及中東衝突解決,可能有助於緩解通脹擔憂,增強消費者信心”。
七、買賣雙方策略建議
對買家:
• 均價同比跌幅已收窄至2.7%,經季調後價格環比上漲,繼續等待的策略風險上升。
• 活躍房源同比下降10.0%,新掛牌環比下降14.1%,可選房源正在減少。
• 窗口期正在收窄。可重點關注Durham Region、Markham等去化效率高的區域。
• TRREB指出“較低的售價抵消了借貸成本上升的影響,幫助維持了可負擔性”,當前是較好的入市時機。
對賣家:
• 市場條件依然趨緊,庫存下降、價格企穩。若加美貿易協定達成,可能進一步提振買家信心。
• 定價需參考近1-2個月真實成交價,避免以過去高點為錨點。
• 獨立屋賣家在核心區(Toronto、Markham、Durham)擁有更強定價權;公寓賣家在部分板塊仍需靈活定價。
八、市場展望
短期(未來1-2個月):
買家觀望情緒是最大變量。TRREB指出“如果加美貿易協定達成,結合中東衝突解決,可能有助於緩解通脹擔憂,增強消費者信心,並在2027年重新激發購房興趣”。
中期(2026年冬季及以後):
TRREB指出“永久人口將繼續增長”,政策公告(包括HST退稅和開發費削減)應有助於在中長期帶來更多樣化的產權和租賃供應。
對中長期投資者而言,當前階段的價格企穩和供應收縮,疊加未來可能的降息與政策利好,是一個重要的入場窗口期。
房大師原創文章,數據來源:TRREB Market Watch — October 2026