2026年9月大温哥华房地产市场:公寓拖累销量跌8.4%,卖方市场全面退守
一、本月市场概述
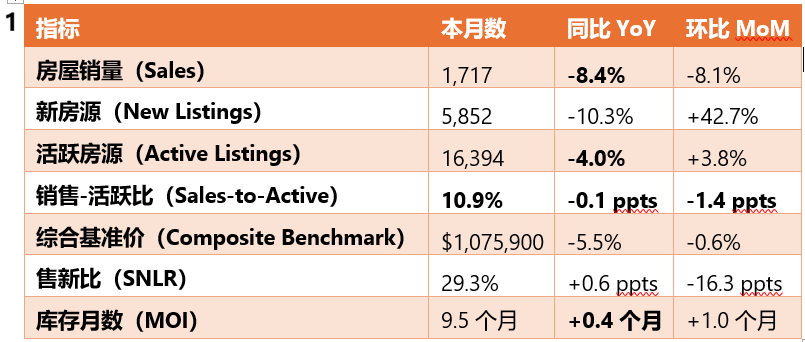
2026年9月,大温哥华房地产市场继续走弱,公寓板块成为拖累大盘的主力。全月成交 1,717套,同比减少 8.4%,较10年季节均值低 25%,为2026年以来最低月度水平。新增挂牌 5,852套,同比下降 10.3%,但仍高于10年均值(5,537套)5.7%。在售库存 16,394套,同比减少 4.0%,连续第五个月下降,但较10年均值仍高出24.3%。综合基准价 $1,075,900,同比-5.5%,环比-0.6%,价格温和下行。
本月最令人关注的是:整体销量下滑8.4%的背后,弱势完全集中在公寓板块——公寓销量同比暴跌18.6%,而独立屋和镇屋却分别逆势上涨4.2%和0.6%。 GVR首席经济学家Andrew Lis指出:“这一数据掩盖了一个事实——疲软仅限于规模庞大的公寓板块,而独立屋和镇屋的销量略高于去年同期,这与我们的观点一致,即终端用户是市场的主要驱动力,而投资者驱动的需求仍在等待更有利的市场条件。”
二、关键指标速览
表1
核心数据解读:
1. 销售-活跃比跌破12%临界点:整体比率从8月的12.3%降至 10.9%,为2026年以来首次跌破12%的价格下行压力临界点。独立屋(9.7%)、镇屋(12.2%)、公寓(11.4%)全部处于或低于临界点。
2. 价格累计跌幅显著:Andrew Lis指出,“所有市场板块自年初以来价格累计下跌约3%”,综合基准价9月环比-0.6%,连续多月小幅下行,累计效应已相当明显。
3. 新增挂牌同比大降但环比激增:新增挂牌同比-10.3%,但环比+42.7%(8月为4,100套,9月为5,852套),反映秋季挂牌季节性回升,但需求未能同步跟上。
4. 库存月数升至9.5个月:为2026年以来最高,以当前销售速度消化库存需要9.5个月,买方优势进一步扩大。
三、不同房型表现
表2
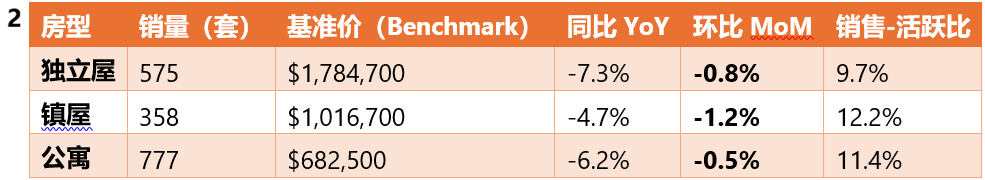
房型结构分析:
成交结构方面,独立屋销量占比 33%(较8月30%上升),公寓占比 45%(较8月48%下降),镇屋占比 21%(较8月22%略降)。公寓占比的下降反映了该板块需求的显著萎缩。
• 独立屋:逆势上涨。销量同比 +4.2%,是三大房型中表现最好的。基准价环比-0.8%,销售-活跃比从8月的9.6%微升至 9.7%,仍处于深度买方市场,但需求端已出现企稳迹象。
• 镇屋:温和上涨。销量同比 +0.6%,连续两个月实现同比正增长。基准价环比-1.2%,为三大房型中最大月度跌幅。销售-活跃比从8月的15.1%降至 12.2%,逼近临界点。
• 公寓:本月最大的拖累。销量同比 -18.6%、环比-12.8%,是唯一同比两位数下跌的房型。销售-活跃比从8月的13.7%降至 11.4%,跌破12%临界点。Andrew Lis明确指出,公寓板块的疲软是整体销量下滑的主因,“投资者驱动的需求仍在等待更有利的市场条件”。
四、区域梯度分析
表3
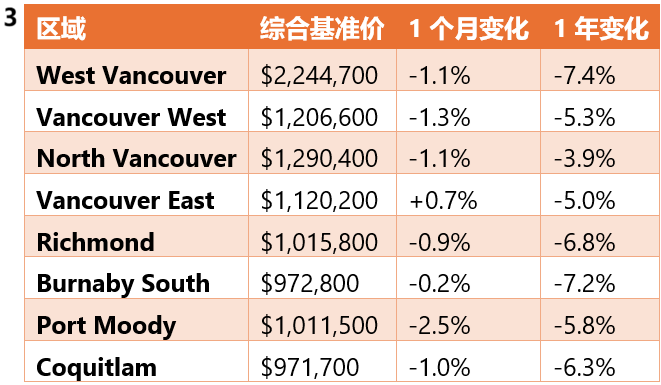
区域梯度数据解读:
1. 温哥华东区逆势上涨:8个代表性区域中,仅温哥华东区(+0.7%)实现月度正增长,其余区域普遍下跌,但跌幅温和(-0.1%至-2.5%)。
2. 满地宝跌幅最大:满地宝月度-2.5%,为8个区域中最大跌幅,但年度-5.8%仍处于中等水平。
3. 北温哥华年度最抗跌:北温哥华年度跌幅仅 -3.9%,是8个区域中年度表现最强的。温哥华西区年度-5.3%,同样展现出较强韧性。
4. 年度跌幅温和收窄:所有区域年度跌幅在 -3.9%至-7.4% 之间,较年初的两位数跌幅明显收窄,但下行趋势仍未逆转。
五、买方 vs 卖方市场
从销售-活跃比率(10.9%)来看,市场整体已跌破12%的临界点,正式进入价格下行压力区间。
• 销量创年内新低:月销量1,717套,同比-8.4%,环比-8.1%,为2026年以来最低。Andrew Lis表示,“疲软仅限于公寓板块”。
• 库存持续下降但需求更弱:活跃房源16,394套,同比-4.0%,连续五个月下降。但库存月数从8.5个月升至 9.5个月,为2026年以来最高,说明需求降温速度远超供给收缩速度。
• 分物业市场全线跌破临界点:
o 独立屋(9.7%):远低于临界点,深度买方市场。
o 镇屋(12.2%):逼近临界点,但仍为三大房型中最强。
o 公寓(11.4%):跌破临界点,需求萎缩最为明显。
• 市场结构性分化:Andrew Lis强调,“终端用户是市场的主要驱动力,而投资者驱动的需求仍在等待更有利的市场条件”。这意味着公寓板块的疲软可能持续,直到投资者重返市场。
六、地产经纪策略
买方策略:
1. 独立屋市场深度买方市场:独立屋销售-活跃比9.7%,为2026年新低。基准价环比-0.8%,买家拥有极强的议价能力,可围绕 $1,784,700 进行积极谈判。
2. 公寓市场谈判筹码充足:公寓销量同比暴跌18.6%,销售-活跃比跌破12%临界点。买家可围绕 $682,500 的基准价进行更积极的谈判。
3. 关注北温和温西的抗跌区域:北温哥华年度-3.9%、温哥华西区年度-5.3%,展现出最强抗跌性,适合追求资产保值的买家。
卖方策略:
1. 正视市场全面转弱现实:销售-活跃比首次跌破12%临界点,市场已进入价格下行压力区间。卖家应调整预期,果断定价。
2. 公寓卖家面临最大挑战:公寓销量同比暴跌18.6%,销售-活跃比11.4%,是三大房型中唯一跌破临界点的类别。建议在定价上保持高度竞争力,抓住有限的终端用户需求。
3. 独立屋卖家可适度坚持:尽管销售-活跃比仅9.7%,但独立屋销量同比+4.2%,是唯一实现正增长的类别,终端用户需求仍在。建议合理定价,不必恐慌性抛售。
4. 镇屋卖家需警惕动能减弱:镇屋销售-活跃比从8月的15.1%降至12.2%,逼近临界点。虽然销量同比+0.6%,但动能明显减弱,建议密切关注市场变化。
七、市场展望
• 短期(未来1-3个月):9月数据确认了市场全面转弱的趋势。销售-活跃比首次跌破12%临界点,库存月数升至9.5个月,均为2026年以来最弱水平。预计10-12月市场将维持偏弱格局,销量在1,700-1,900套区间波动,价格面临持续温和下行压力。 公寓板块的调整深度将是判断市场是否真正触底的关键。
• 中期(2026年底及以后):Andrew Lis指出,市场疲软的根源在于投资者需求缺席——“终端用户是市场的主要驱动力,而投资者驱动的需求仍在等待更有利的市场条件”。这意味着公寓板块的复苏将取决于投资者信心的恢复,而这需要更低的利率或更明确的经济信号。如果投资者需求持续缺席,市场的全面复苏将推迟至2027年。 独立屋和镇屋的终端用户需求能否持续支撑市场,将是未来几个月的关键观察点。
房大师原创文章,数据来源:Greater Vancouver REALTORS® - Stats Package September 2026
如何使用房大师查询温哥华成交房源STEP1: 进入房大师首页,点击成交STEP2点击右上角城市 点选多伦多如何使用房大师查询温哥华成交房源
STEP1: 进入房大师首页,点击成交

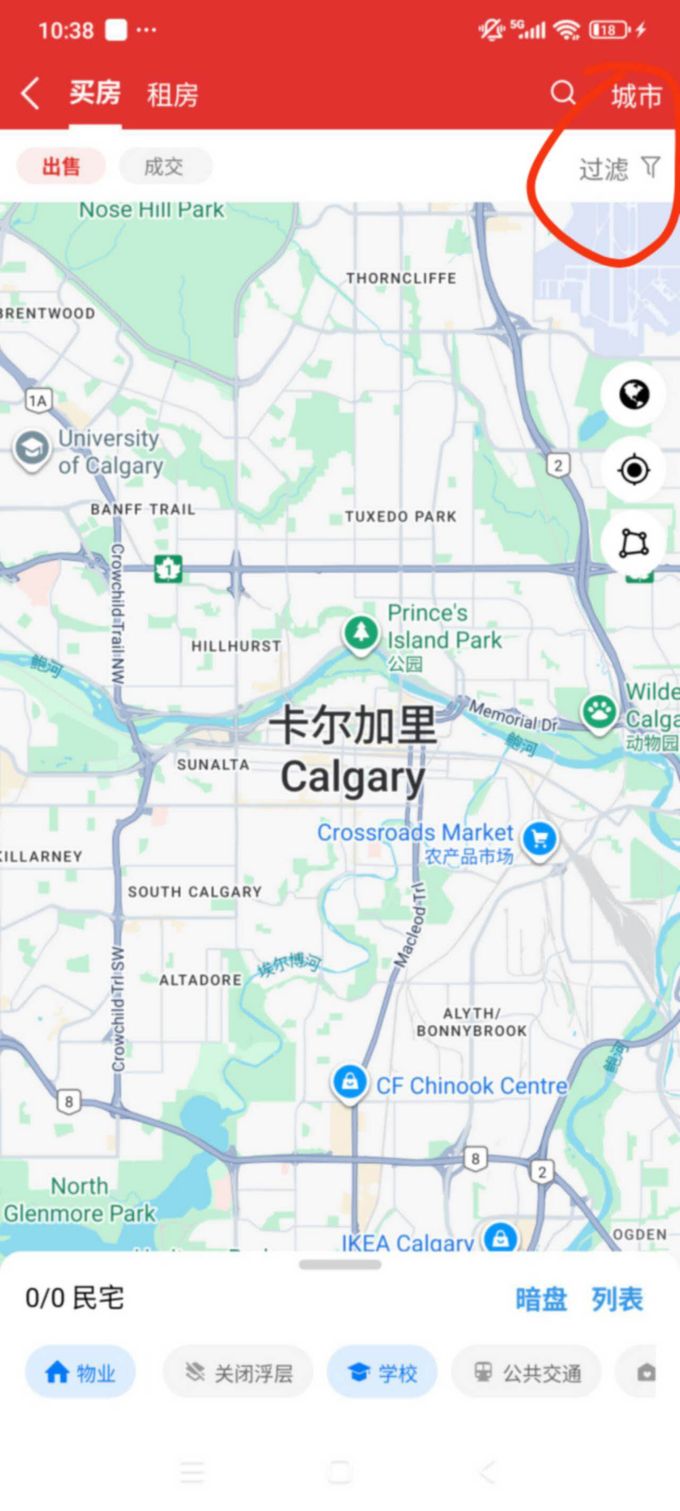
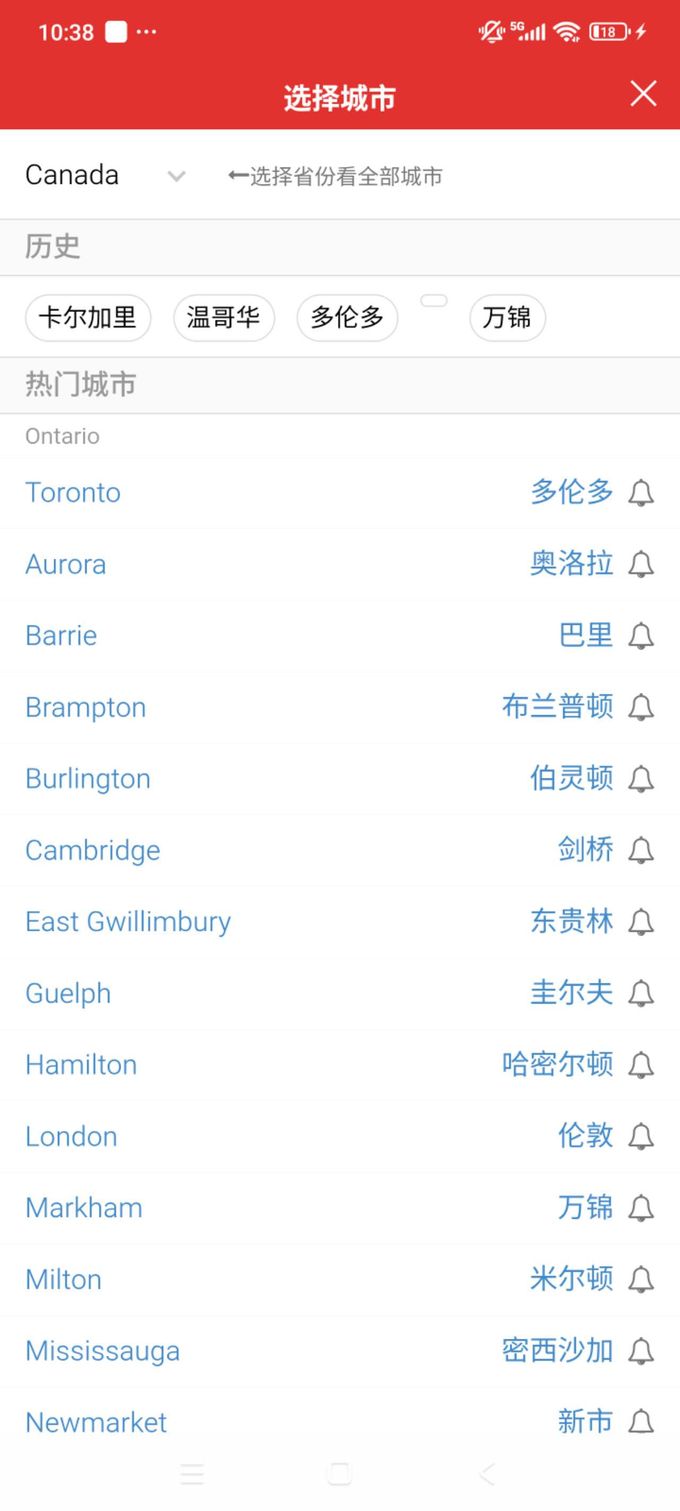
STEP2点击右上角城市 点选多伦多