
一、整体市场表现
2026年10月,GTA房地产市场买家观望情绪依然浓厚。通胀、借贷成本与经济的不确定性让许多买家保持谨慎,但当月成交 5,603套,同比下降7.9%,较9月的9.0%降幅有所收窄,市场活跃度略有回升。新挂牌量为 14,173套,同比下降11.9%,供应端继续收缩。
活跃房源库存为 25,098套,同比下降10.0%,库存连续下降,市场供应偏紧。平均售价为 $1,024,108,同比下降2.7%,较9月的5.1%降幅大幅收窄;MLS® HPI综合基准价同比下跌4.3%。经季节性调整后,HPI综合基准与平均售价环比9月均小幅上涨,价格企稳信号进一步增强。
二、核心数据速览(All GTA)
表1
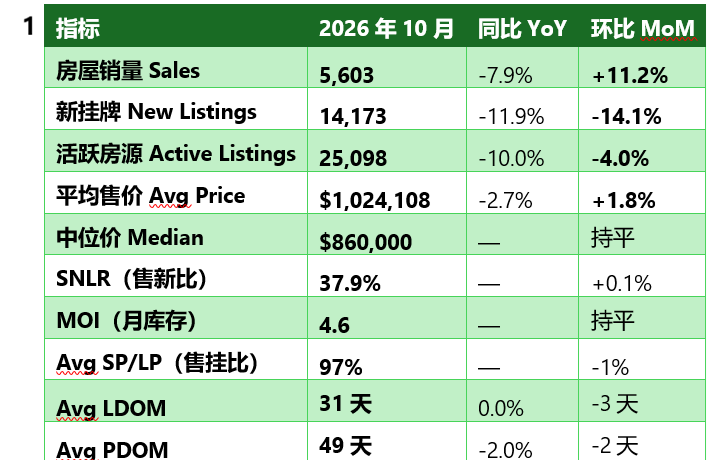
核心解读:
1. 销量同比降7.9%,环比回升11.2%
10月成交5,603套,同比下降7.9%,降幅较9月的9.0%略有收窄。经季调后环比9月上涨,TRREB指出“通胀、借贷成本与经济不确定性让许多买家保持观望”,但成交量已现回升迹象。
2. 新挂牌同比降11.9%,供应持续偏紧
新挂牌同比降幅较9月的14.4%有所收窄。但环比9月下降14.1%,秋季挂牌高峰已过,买家可选房源减少。
3. 均价跌幅收窄至2.7%,环比上涨1.8%
平均售价$1,024,108,同比跌幅从9月的5.1%大幅收窄至2.7%。经季调后,均价与HPI综合基准环比9月均小幅上涨。TRREB指出“较低的售价抵消了借贷成本上升的影响,帮助维持了可负担性”。
4. 市场维持平衡,但买家信心仍是关键
SNLR微升至37.9%(9月37.8%),MOI维持在4.6个月,SP/LP为97%。TRREB表示“如果加美贸易协定达成,以及中东冲突解决,可能有助于缓解通胀担忧,增强消费者信心”。
三、GTA五大核心区域对比
表2
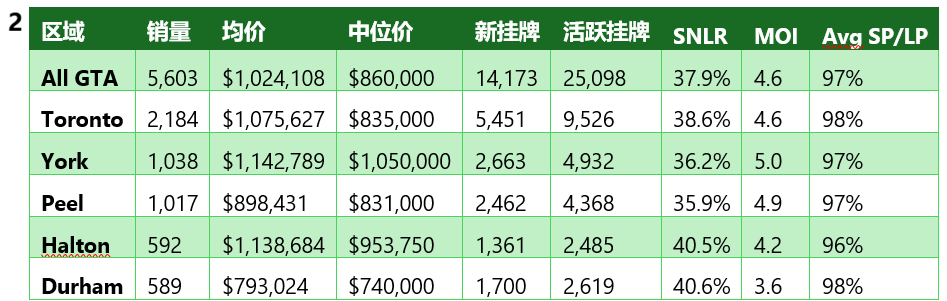
注:区域总计5,420套,与GTA总销量5,603的差异来自Dufferin County(26套)和Simcoe County(157套)。
区域分析:
• Durham:MOI仅3.6个月,SNLR 40.6%,继续领跑GTA,处于卖方市场。
• Halton:MOI为4.2个月,SNLR 40.5%,表现优异,接近卖方市场。
• Toronto:MOI为4.6个月,SNLR 38.6%,东区(MOI 3.7)表现突出,中区(MOI 5.1)偏弱。
• York/Peel:MOI分别为5.0和4.9个月,高价区库存仍在消化中。
四、GTA重点城市分析
表3
城市解读:
• Toronto:全市MOI为4.6个月,东区(MOI 3.7)表现最强,中区(MOI 5.1)偏弱。
• Markham:MOI为4.1个月,SNLR 40.6%,在重点城市中领跑,去化效率最高。
• Richmond Hill:MOI为5.5个月,库存压力仍为九城中最大。
• Vaughan:MOI为4.8个月,SNLR 37.5%,表现稳健。
• Mississauga:MOI为4.9个月,SNLR 36.4%,市场处于温和买方区间。
• Oakville:SP/LP仅95%,以价换量特征延续。
• Newmarket:MOI为4.1个月,刚需支撑强劲,成交效率高。
• Aurora:MOI为5.0个月,市场体量小但价格偏高。
• Brampton:SNLR 35.9%,SP/LP为98%,入门级市场表现稳健。
五、房型表现
表4
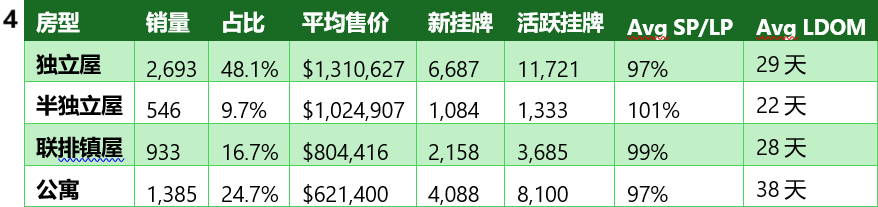
注:联排镇屋为Att/Row/Townhouse(508套,均价$905,385)与Condo Townhouse(425套,均价$683,728)合并。新挂牌 = 1,096 + 1,062 = 2,158套;活跃挂牌 = 1,734 + 1,951 = 3,685套。合并均价 = (508×$905,385 + 425×$683,728) ÷ 933 = $804,416。
• 独立屋:销量占比48.1%,均价$131.1万,是市场绝对主力,销量同比仅跌4.4%,价格同比跌3.2%。
• 半独立屋:成交效率最高,售挂比101%,LDOM仅22天,价格同比微涨0.8%。
• 联排镇屋:合并均价$804,416,销量同比降11.0%,价格同比跌5.0%。
• 公寓:去化最慢,LDOM达38天,均价$621,400,价格同比跌5.8%。
六、市场总体判断
1)销量同比降7.9%,买家观望情绪仍存
销量降幅较9月的9.0%略有收窄,TRREB明确表示“通胀、借贷成本与经济不确定性让许多买家保持观望”。
2)均价跌幅收窄至2.7%,环比上涨1.8%
平均售价$1,024,108,同比跌幅从9月的5.1%大幅收窄至2.7%。经季调后,均价与HPI综合基准环比均小幅上涨,价格企稳信号增强。
3)新挂牌同比降11.9%,供应持续偏紧
新挂牌环比9月下降14.1%,秋季挂牌高峰已过。活跃房源同比下降10.0%,供应端整体仍偏紧。
4)SNLR微升至37.9%,市场维持平衡区间
SNLR为37.9%(9月37.8%),MOI维持在4.6个月。市场基本面仍处于平衡区间,买家信心不足仍是主要制约。
5)TRREB唿吁政策与贸易利好提振信心
TRREB指出“如果加美贸易协定达成,以及中东冲突解决,可能有助于缓解通胀担忧,增强消费者信心”。
七、买卖双方策略建议
对买家:
• 均价同比跌幅已收窄至2.7%,经季调后价格环比上涨,继续等待的策略风险上升。
• 活跃房源同比下降10.0%,新挂牌环比下降14.1%,可选房源正在减少。
• 窗口期正在收窄。可重点关注Durham Region、Markham等去化效率高的区域。
• TRREB指出“较低的售价抵消了借贷成本上升的影响,帮助维持了可负担性”,当前是较好的入市时机。
对卖家:
• 市场条件依然趋紧,库存下降、价格企稳。若加美贸易协定达成,可能进一步提振买家信心。
• 定价需参考近1-2个月真实成交价,避免以过去高点为锚点。
• 独立屋卖家在核心区(Toronto、Markham、Durham)拥有更强定价权;公寓卖家在部分板块仍需灵活定价。
八、市场展望
短期(未来1-2个月):
买家观望情绪是最大变量。TRREB指出“如果加美贸易协定达成,结合中东冲突解决,可能有助于缓解通胀担忧,增强消费者信心,并在2027年重新激发购房兴趣”。
中期(2026年冬季及以后):
TRREB指出“永久人口将继续增长”,政策公告(包括HST退税和开发费削减)应有助于在中长期带来更多样化的产权和租赁供应。
对中长期投资者而言,当前阶段的价格企稳和供应收缩,叠加未来可能的降息与政策利好,是一个重要的入场窗口期。
房大师原创文章,数据来源:TRREB Market Watch — October 2026